Εμφάνιση αναρτήσεων με ετικέτα Τράπεζες. Εμφάνιση όλων των αναρτήσεων

Τρίτη 28 Ιουλίου 2015

Χιούγκο Ντίξον: Αυτά είναι τα πέντε βήματα για να βγει η Ελλάδα από την κρίσ


Παρότι ο Νέος Μέτοικος βρίσκεται σε ... διακοπές - όσο μπορεί ακόμα - θα συνεχίσει να παρακολουθεί τις εξελίξεις και να αναδημοσιεύει άρθρα και σχόλια, στο μέτρο του δυνατού ... 

Έτσι, σήμερα κάτι 'αισιόδοξο" ....

Μόνο να προσέξουμε απόν πού προέρχεται αυτή η αισιοδοξία και με πόσα "αν" και "εάν" συνοδεύεται ... 


Ο αρθρογράφος του Reuters, λοιπόν, Χιούγκο Ντίξον αναλύει το αισιόδοξο σενάριο για να μπορέσει η Ελλάδα να βγει από την κρίση. 

Μάλιστα υποστηρίζει πως κάτι τέτοιο θα μπορούσε να συμβεί ακόμα και μέχρι το τέλος του έτους. 

Χιούγκο Ντίξον: Αυτά είναι τα πέντε βήματα για να βγει η Ελλάδα από την κρίση


Συγκεκριμένα σε άρθρο του, το οποίο αναδημοσιεύει η Καθημερινή - ποιος άλλος (;) -  υποστηρίζει πως το αισιόδοξο σενάριο για την Ελλάδα περιλαμβάνει τη συμμετοχή των ελληνικών ομολόγων στις μαζικές αγορές κρατικών ομολόγων που κάνει η Ευρωπαϊκή Κεντρική Τράπεζα, την άρση των ελέγχων στην κίνηση κεφαλαίου και την επίτευξη συμφωνίας για την αναδιάρθρωση του ελληνικού δημόσιου χρέους. 

Βέβαια για να δρομολογηθούν όλα αυτά θα πρέπει ο κ. Τσίπρας να οικοδομήσει και πάλι σχέση εμπιστοσύνης και να εφαρμόσει τις δεσμεύσεις που έχει αναλάβει, τότε υπάρχει ένας "σαφής δρόμος που οδηγεί μακριά από τη δυστυχία". 


Το πρώτο βήμα είναι να ολοκληρωθεί η νέα συμφωνία – ειδικότερα να συμφωνηθούν οι δημοσιονομικοί στόχοι των επόμενων ετών. Δεδομένης της μεγάλης καταστροφής που σημειώθηκε τις προηγούμενες εβδομάδες, όταν έμειναν κλειστές οι τράπεζες, η Αθήνα δεν θα καταφέρει να πιάσει τους στόχους που απαιτούσαν προηγουμένως οι πιστωτές χωρίς να εφαρμόσει νέα εξουθενωτικά μέτρα λιτότητας. Αν ο κ. Τσίπρας καταφέρει να πείσει τους πιστωτές της Ευρωζώνης ότι θα εφαρμόσει τις μεταρρυθμίσεις, ίσως να μην επιμείνουν στη λήψη επιπλέον μέτρων λιτότητας είτε φέτος είτε του χρόνου. Σε διαφορετική περίπτωση, θα χρειαστεί να προχωρήσει σε ακόμα περισσότερες αυξήσεις φόρων και περικοπές δαπανών. 


Το δεύτερο βήμα: να αρχίσει η ΕΚΤ να αγοράζει ελληνικά κρατικά ομόλογα στο πλαίσιο του προγράμματος ποσοτικής χαλάρωσης. Αυτό θα αποτελούσε ευλογία για την Ελλάδα. Αν αρχίσει η ΕΚΤ να αγοράζει ελληνικά ομόλογα, θα πέσει σημαντικά η απόδοσή τους, στοιχείο που θα ενισχύσει την εμπιστοσύνη. Στην καλύτερη περίπτωση οι αγορές θα μπορούσαν να αρχίσουν τον Σεπτέμβριο μετά τη σύναψη νέας συμφωνίας. 


Το τρίτο βήμα είναι η ανακεφαλαιοποίηση των ελληνικών τραπεζών. Χρειάζονται νέα κεφάλαια, διότι η τόσο μεγάλη επιδείνωση των προοπτικών της ελληνικής οικονομίας τον προηγούμενο μήνα σημαίνει, μεταξύ άλλων, ότι θα πολλαπλασιαστούν τα μη εξυπηρετούμενα δάνεια. Μόλις η ΕΚΤ ορίσει επακριβώς το ποσό που θα απαιτηθεί, τότε θα πρέπει να αποφασίσει ποιος θα διαθέσει τε κεφάλαια. Το βασικό ερώτημα είναι αν θα υπάρξει «κούρεμα» των μη εγγυημένων καταθέσεων, κυρίως εταιρικών καταθέσεων άνω των 100.000 ευρώ, μέσω του οποίου ένα ποσοστό των χρημάτων θα μετατραπεί με τη βία σε μετοχές της τράπεζας. Ένα τέτοιο «κούρεμα» των καταθέσεων θα κονιορτοποιήσει την εμπιστοσύνη. Αν ο Τσίπρας εφαρμόσει όσα του αναλογούν, τότε οι πιστωτές δεν θα επιμείνουν. Αν όχι, τότε υπάρχει κίνδυνος να το κάνουν. 


Το τέταρτο βήμα: άρση των κεφαλαιακών ελέγχων. 


Το πέμπτο βήμα: είναι η αναδιάρθρωση του ελληνικού χρέους. Στις 19 Ιουλίου, η Γερμανίδα καγκελάριος Αγκελα Μέρκελ είπε ότι αυτή θα μπορούσε να περιλαμβάνει μεγαλύτερη περίοδο αποπληρωμής των ομολόγων και μικρότερα επιτόκια δανεισμού. Το πρόβλημα είναι ότι το ζήτημα της αναδιάρθρωσης χρέους θα εξεταστεί μόνο μετά την πρώτη αξιολόγηση του νέου προγράμματος, δηλαδή τον Οκτώβριο στην καλύτερη περίπτωση. Ακόμη χειρότερα, η αναδιάρθρωση θα γίνει υπό την προϋπόθεση ότι θα έχει εφαρμοστεί πλήρως το ελληνικό πρόγραμμα τα επόμενα τρία χρόνια. Απλώς φανταστείτε να υλοποιείται αυτό το σενάριο έως το τέλος του χρόνου. Η ενίσχυση της εμπιστοσύνης θα αντιστάθμιζε σε μεγάλο βαθμό τα μέτρα λιτότητας. Φυσικά, το να φαντάζεται κανείς ένα σενάριο δεν είναι το ίδιο με το να προβλέπει ότι θα επαληθευτεί κιόλας. Η Ελλάδα και οι πιστωτές μάς έχουν απογοητεύσει πολλές φορές στο παρελθόν. 

Αν αυτά είναι τα "αισιόδοξα" σενάρια, φανταστείτε τα ... απαισιόδοξα!

Και είναι "αισιόδοξα" κυρίως για τους δανειστές, τις τράπεζες, τους Ευρωπαίους "εταίρους" και την ελληνική ολιγαρχία που βρίσκεται σε ευθυγράμμιση μαζί τους ...

Και φυσικά το "αισιόδοξο" καλείται να πληρώσει ο ελληνικός λαός, οι Έλληνες πολίτες - εφόσον προϋποθέτει την αυστηρή εφαρμογή του τριετούς προγράμματος ( = Τρίτου Μνημόνιου) και αέναων και όλο και πιο σκληρών μέτρων λιτότητας ...  

Τρίτη 21 Ιουλίου 2015

Στη Βουλή το νομοσχέδιο για πλειστηριασμούς και τράπεζες - "προαπαιτούμενα" για το Τρίτο Μνημόνιο

Tην ενσωμάτωση της κοινοτικής οδηγίας που προστατεύει τις καταθέσεις κάτω των 100.000 ευρώ και προβλέπει την εξυγίανση τυχόν προβληματικών τραπεζών με ίδια μέσα (το λεγόμενο bail in) περιλαμβάνει το νομοσχέδιο που κατατέθηκε χθες το βράδυ στη Βουλή και αναμένεται να ψηφιστεί την Τετάρτη.

Επίσης ένα μεγάλο μέρος είναι «αφιερωμένο» στις αλλαγές στον Κώδικα Πολιτικής Δικονομίας που είχαν συνταχθεί από τη νομοπαρασκευαστική επιτροπή με πρόεδρο τον αρεοπαγίτη Ιωάννη Χαμηλοθώρη και είχαν προκαλέσει τις έντονες αντιδράσεις των Δικηγορικών Συλλόγων.

Το νομοσχέδιο, με το οποίο θα ενσωματωθεί η κοινοτική οδηγία BRRD στο Εθνικό Δίκαιο, διαρθρώνεται σε 20 κεφάλαια, τα οποία ρυθμίζουν τα θέματα της προετοιμασίας των σχεδίων ανάκαμψης και εξυγίανσης σε επίπεδο ιδρυμάτων, την ενδοομιλική χρηματοδοτική στήριξη, θέματα έγκαιρης παρέμβασης, τους στόχους και τα μέσα εξυγίανσης σε επίπεδο τραπεζών, θέματα σε σχέση με τρίτες χώρες, τις ειδικές εξουσίες των αρχών εξυγίανσης, τις αναγκαίες διασφαλίσεις των δικαιωμάτων μετόχων και πιστωτών, τις διαδικαστικές υποχρεώσεις, τις κυρώσεις, τις χρηματοδοτικές ρυθμίσεις για την εξυγίανση (ταμεία εξυγίανσης), κ.α.

Εκτεταμένες μεταβολές επέρχονται στον Κώδικα Πολιτικής Δικονομίας με το νομοσχέδιο που κατατέθηκε σήμερα Τρίτη στη Βουλή και το οποίο τροποποιεί το Προεδρικό Διάταγμα 503/1985. Όπως αναφέρεται στην εισηγητική έκθεση η κυβέρνηση ο συγκεκριμένος κώδικας Πολιτικής Δικονομίας είναι ο μόνος που είχε λάβει την σύμφωνη γνώμη των θεσμών.

Ενδεικτικά:
1. Σε περίπτωση πτώχευσης εταιρείας λόγω χρεών, από την εκποίηση ακινήτου η κατανομή θα είναι 65% υπέρ των τραπεζών και το υπόλοιπο ποσοστό προορίζεται για την κάλυψη οφειλών του Δημοσίου, ασφαλιστικών οργανισμών.

2. Ακόμα στη διαδικασία της αναγκαστικής εκτέλεσης δεν προηγούνται οι πολίτες έναντι των τραπεζών. Επίσης, περιορίζονται δικαιώματα του οφειλέτη καθώς οι διαδικασίες παύσης της κατάσχεσης μειώνονται δραστικά.


Σύμφωνα με την έκθεση του Γενικού Λογιστηρίου του Κράτους που συνοδεύει το νομοσχέδιο, οι βασικές από δημοσιονομικής άποψης μεταβολές εστιάζονται στα εξής σημεία:

  • Ως τιμή πρώτης προσφοράς για τον πλειστηριασμό ακινήτου ορίζεται πλέον η εμπορική του αξία, όπως αυτή προσδιορίζεται κατά το χρόνο κατάσχεσης. Μέχρι σήμερα ως τιμή πρώτης προσφοράς ίσχυε η αξία που προέκυπτε από τις αντικειμενικές τιμές.
  • Αυξάνονται οι χρηματικές ποινές που επιβάλλονται από το αρμόδιο δικαστήριο κατ’ εφαρμογή των διατάξεων των άρθρων 204,205,232 και 607 του Κώδικα, οι οποίες αποτελούν εφεξής δημόσιο έσοδο και παύουν να είναι έσοδο του Ενιαίου Ταμείου Ανεξάρτητα Απασχολουμένων.
  • Επανακαθορίζεται η σειρά κατάταξης των δανειστών στον πίνακα των γενικών προνομίων (άρθρο 975) και ορίζεται ότι κατατάσσονται στην τρίτη σειρά οι απαιτήσεις του Δημοσίου από ΦΠΑ και τους λοιπούς παρακρατούμενους φόρους, όταν μέχρι σήμερα το Δημόσιο ήταν δεύτερο στη σειρά.
Η κυβέρνηση δεσμεύεται να φέρει προς ψήφιση στη Βουλή πριν την ισχύ του κώδικα το σύνολο των ρυθμίσεων για τα καθυστερούμενα δάνεια (προστασία πρώτης ή μοναδικής κατοικίας από πλειστηριασμούς για οφειλές στις τράπεζες) ενώ διαβεβαιώνει ότι σε συνεργασία με την Ένωση Ελληνικών Τραπεζών θα παράσχει de facto προστασία στους πολίτες που υπάγονται στις διατάξεις αυτές.

Αύριο στις 9 το πρωί θα συνεδριάσουν από κοινού οι 4 συναρμόδιες Επιτροπές στη Βουλή και στη συνέχεια το νομοσχέδιο θα εισαχθεί στην Ολομέλεια για συζήτηση και ψήφιση.

Η απόφαση της κυβέρνησης να αφαιρέσει τις δύο ρυθμίσεις από το πολυνομοσχέδιο με τα προαπαιτούμενα για την επανεκκίνηση των διαπραγματεύσεων, με στόχο την καταληκτική συμφωνία για το νέο τριετές μνημόνιο, ερμηνεύται ως κίνηση για να αποφύγει νέες κοινοβουλευτικές περιπέτειες, όπως αυτές της περασμένης Τετάρτης.
Σε εκείνη την ψηφοφορία διαφοροποιήθηκαν συνολικά 39 βουλευτές του ΣΥΡΙΖΑ οδηγώντας στις γνωστές εξελίξεις με τον ανασχηματισμό.
Αυτή τη φορά το Μέγαρο Μαξίμου διαμηνύει ότι το ψυχολογικό όριο για την κυβέρνηση είναι οι 120 θετικές ψήφοι, με τον υπουργό Επικρατείας Νίκο Παππάς να τονίζει ότι «η μόνιμη καταψήφιση είναι ασύμβατη με την κοινή πορεία».

Οι δικηγόροι, επίσης,  αντιδρούν έντονα στα προνόμια των τραπεζών που παρέχονταν με τις διατάξεις του προηγούμενου σχεδίου του Κώδικα Πολιτικής Δικονομίας, καθώς και στην ενδεχόμενη εξέταση μαρτύρων στις πολιτικές δίκες.

Πληροφορίες των τελευταίων ωρών αναφέρουν ότι η φιλοσοφία και το πνεύμα του Κώδικα Πολιτικής Δικονομίας που παίρνει τον δρόμο για τη Βουλή δεν έχουν μεγάλες αλλαγές σε σχέση με το προηγούμενο νομοσχέδιο που οδήγησε τους δικηγόρους σε αποχή διαρκείας από τα καθήκοντά τους. 

Οι δικηγόροι παραμένουν σε θέση μάχης. Η ολομέλεια των προέδρων των δικηγορικών συλλόγων της χώρας συνεδρίασε εκτάκτως την Παρασκευή  και ενημερώθηκε από τον πρόεδρό της Βασ. Αλεξανδρή για την επιστολή που απέστειλε στον υπουργό Δικαιοσύνης Ν. Παρασκευόπουλο ζητώντας επίσημη πληροφόρηση για το σχέδιο του Κώδικα που πρόκειται να κατατεθεί καθώς και για την απάντηση του υπουργού. 

Ο υπουργός δήλωσε ότι κατανοεί πλήρως τις ανησυχίες του δικηγορικού σώματος, ότι η προσφάτως συγκροτηθείσα Νομοπαρασκευαστική Επιτροπή συνεχίζει το έργο της και ότι γίνεται προσπάθεια να συντεθούν άμεσα συγκεκριμένες επίμαχες διατάξεις, οι οποίες θα επιτρέψουν την ομαλή εναρμόνιση με τις αρχές του δικονομικού μας συστήματος.

*Δείτε εδώ την αιτιολογική έκθεση

http://www.hellenicparliament.gr/UserFiles/c8827c35-4399-4fbb-8ea6-aebdc768f4f7/9298614.pdf

*Δείτε εδώ και εδώ τις διατάξεις του σχεδίου

http://www.hellenicparliament.gr/UserFiles/c8827c35-4399-4fbb-8ea6-aebdc768f4f7/9298619.pdf

http://www.hellenicparliament.gr/UserFiles/c8827c35-4399-4fbb-8ea6-aebdc768f4f7/9298620.pdf

* Δείτε εδώ την έκθεση του Γενικού Λογιστηρίου του Κράτους

Κυριακή 12 Ιουλίου 2015

Από τo 2009 είχε σχεδιάσει η ΕΚΤ, το καθεστώς οικονομικής ασφυξίας που ζούμε για εξαναγκασμό εξόδου από την Ευρωζώνη

Στην Ελλάδα του 2015, οι Έλληνες βιώνουν έναν Γολγοθά. Αβεβαιότητα για το μέλλον ακόμα και για το σήμερα. Οι ουρές στις τράπεζες καθημερινές, και ο φόβος για κούρεμα καταθέσεων και άλλα δεινά. Και αυτό που βιώνουμε σήμερα είχε γραφτεί σε κάποια χαρτιά από το Δεκέμβριο του 2009 και μάλιστα η μελέτη είχε ζητηθεί από τον τότε διοικητή της Ευρωπαϊκής Κεντρικής Τράπεζας, Ζαν Κλον Τρισέ, στον Έλληνα νομικό σύμβουλο Φοίβο Αθανασίου.
Και τότε η Ελλάδα, ήταν πρωτοσέλιδο του διεθνούς τύπου για τα οικονομικά προβλήματα που αντιμετώπιζε. Είχαν προηγηθεί εκλογές, ο Γιώργος Παπανδρέου, από τον Οκτώβριο του 2009 είχε διαδεχθεί στην πρωθυπουργία τον Κώστα Καραμανλή, υποσχόμενος λύσεις στα οικονομικά αδιέξοδα. Μάλιστα ο Γιώργος Παπανδρέου είχε ξεκινήσεις επαφές με τους ηγέτες της Ευρωζώνης, ζητώντας βοήθεια και προσπαθώντας να αποφευχθεί η προσφυγή στο ΔΝΤ.
Ο Ζαν Κλοντ Τρισέ παρήγγειλε τη μελέτη για το πώς μπορεί να υπάρξει διαδικασία αποχώρησης ή αποβολής ενός κράτους - μέλους από την Ευρωζώνη , όχι λόγω της οικονομική κρίσης στην Ελλάδα, την Ιρλανδία και την Πορτογαλία, που επηρεάστηκαν από τη διεθνή ύφεση, αλλά λόγω της υιοθέτησης της Συνθήκης της Λισαβόνας από τα 27 κράτη-μέλη, καθώς σε αυτή περιγράφεται, για πρώτη φορά, η δυνατότητα αποχώρησης από την Ε.Ε.
Συγκεκριμένα αναφέρεται στο άρθρο 50 της ενοποιημένης απόδοσης της Συνθήκης της Ε.Ε., όπου προβλέπεται ότι «κάθε κράτος - μέλος μπορεί να αποφασίσει να αποχωρήσει από την Ένωση, σύμφωνα με τους εσωτερικούς συνταγματικούς του κανόνες».
Σύμφωνα με την μελέτη του κ. Αθανασίου, «Πριν από τη Συνθήκη της Λισαβόνας η αποχώρηση ήταν δυνατή μόνο μέσω συμφωνίας που θα ενέκριναν όλα τα κράτη-μέλη. Μοναδική φορά που το θέμα έχει ανακύψει ως ρεαλιστικό ενδεχόμενο ήταν η περίπτωση του δημοψηφίσματος στη Βρετανία το 1975, όταν η κυβέρνηση των Εργατικών ζήτησε από τους πολίτες να εγκρίνουν την παραμονή της χώρας στην τότε ΕΟΚ (η Βρετανία είχε ενταχθεί το 1973, υπό κυβέρνηση Συντηρητικών). Οι Βρετανοί ψήφισαν υπέρ της παραμονής και έκτοτε το πρόβλημα δεν έχει ανακύψει ξανά με ρεαλιστικό τρόπο.
Η Συνθήκη της Λισαβόνας, όμως, όχι μόνο αναφέρεται στο ενδεχόμενο αποχώρησης, αλλά περιγράφει και τη διαδικασία. Εξαιρετικό ενδιαφέρον παρουσιάζει η παράγραφος μετά την περιγραφή της διαδικασίας αποχώρησης ενός κράτους - μέλους όπου αναφέρεται ότι «οι Συνθήκες παύουν να ισχύουν στο εν λόγω κράτος από την ημερομηνία έναρξης ισχύος της συμφωνίας αποχώρησης ή, ελλείψει τέτοιας συμφωνίας, δύο έτη μετά τη γνωστοποίηση που μνημονεύεται στην παράγραφο 2». Από την διατύπωση αυτή ο νομικός σύμβουλος της ΕΚΤ συμπεραίνει ότι η αποχώρηση από την Ε.Ε. δεν προϋποθέτει καν τη σύμφωνη γνώμη των υπολοίπων μελών - δύο χρόνια μετά την ανακοίνωση της πρόθεσης για αποχώρηση, το κράτος παύει να είναι μέλος της Ε.Ε.
Σε όλα τα παραπάνω ο λόγος γίνεται για τη συμμετοχή συνολικά στην Ε.Ε. και όχι συγκεκριμένα στην τελική φάση της ΟΝΕ (Ευρωζώνη). Στη Συνθήκη της Λισαβόνας δεν υπάρχει σχετική πρόβλεψη για το τελευταίο. Παραθέτοντας σειρά νομικών επιχειρημάτων, ο κ. Αθανασσίου υποστηρίζει ότι «ο μόνος τρόπος για να αποχωρήσει ένα κράτος από την ΟΝΕ είναι να αποχωρήσει από την Ε.Ε.». Η Ελλάδα, δηλαδή, για να πάψει να είναι μέλος της Ευρωζώνης θα πρέπει να επιλέξει να αποχωρήσει από την Ε.Ε. (δεν μπορεί καν να επιλέξει να αποχωρήσει μόνο από την Ευρωζώνη).
Αξίζει, δε, να σημειωθεί ότι, ακόμα και αν ένα κράτος - μέλος εγκαταλείψει την Ευρωζώνη και την Ε.Ε., μπορεί να συνεχίσει να χρησιμοποιεί το ευρώ, ακριβώς όπως πράττουν διάφορα κράτη που δεν είναι μέλη της Ευρωπαϊκής Ενωσης (Κόσοβο, Μαυροβούνιο, Βατικανό κ.ά.). Επισήμως τα κοινοτικά όργανα αποθαρρύνουν μια τέτοια πρακτική, αλλά δεν μπορούν να απαγορεύσουν σε ένα ανεξάρτητο κράτος να αγοράζει ευρώ από την αγορά και να τα αποδέχεται είτε ως εναλλακτικό είτε και ως βασικό μέσο συναλλαγών στην οικονομία του.
Σύμφωνα με αυτή, είναι αδύνατο να βγει μια χώρα από το κοινό νόμισμα λόγω της ευρωπαϊκής συνθήκης που δεν προβλέπει κάτι τέτοιο (αμετάκλητη απόφαση η συμμετοχή στο κοινό νόμισμα) και πάντως μια τέτοια προσπάθεια είτε των Βρυξελλών να απωθήσουν σε έξωση, είτε μιας χώρας που επιδιώκει να εγκαταλείψει το ευρώ, συνιστά αντίθετη στάση με το σύνολο των δεσμεύσεων συμμετοχής στην ΕΕ.
Κάτι που σημαίνει ότι εάν επιχειρηθεί ποτέ κάτι τέτοιο, η χώρα που θα αποχωρήσει από το νόμισμα, θα αποχωρήσει και από την ΕΕ συνολικά.
Στη γνωμοδότηση του Έλληνα νομικού της ECB δεν αναφέρεται κανένα σενάριο ή προϋπόθεση για να φύγει μια χώρα από το ευρώ, αν και μελετήθηκε διεξοδικά από τον ίδιο και την υπηρεσία της κεντρικής Τράπεζας. Λόγω παντελούς απουσίας ποινολογίου για την αποβολή χώρας, το μόνο που θα μπορούσε να ωθήσει μια χώρα στην οικειοθελής αποχώρηση, θα ήταν να σταματήσει η ΕΚΤ τη ροή χρηματοδότησης της ελληνικής οικονομίας. Αυτό θα σήμαινε ότι το ευρώ που θα κυκλοφορούσε δεν θα έφτανε για τις βασικές ανάγκες και η χώρα θα πιεζόταν να τυπώσει δικό της νόμισμα. Αρχικά στη μορφή IOU.
Εν συνεχεία, λόγοι πληθωρισμού και κινήσεις αυτοσυντήρησης θα ανάγκαζαν τη χώρα αυτή να επιδιώξει να δημιουργήσει δικό της νόμισμα και να προχωρήσει σε συναλλαγές με τρίτες χώρες, και όπου είναι ανοιχτές για αυτήν, οι αγορές. Για να ξεπεράσει τις κλειστές ευρωπαϊκές αγορές και τις συνθήκες που τη δεσμεύουν, είναι αναγκασμένη η χώρα του σεναρίου να αποχωρήσει συνολικά από την Ευρωπαϊκή Ένωση.
Κάτι σαν αυτό που ζούμε σήμερα δηλαδή....

Τετάρτη 8 Ιουλίου 2015

WSJ: Δέκα ερωτήσεις και απαντήσεις για το πως θα έμοιαζε ένα Grexit

GREXIT

Το πως θα έμοιαζε μία έξοδος της Ελλάδας από το ευρώ περιγράφει με δέκα ερωτήσεις και απαντήσεις η αμερικανική Wall Street Journal. Το δημοσίευμα αναφέρει πως αν και πρόκειται για έναν θεωρητικό φόβο των ευρώ απαισιόδοξων εντούτοις είναι πολύ πιθανό να συμβεί σύντομα.
«Το ευρώ σχεδιάστηκε σαν ένα αμετάκλητο νόμισμα. Δεν υπάρχει καμία διαδικασία σε κανόνες ή συνθήκες για μία χώρα ώστε να σταματήσει να το χρησιμοποιεί. Έτσι το τι θα μπορούσε να συμβεί είναι άκρως υποθετικό», αναφέρει το δημοσίευμα.
1) Πως θα μπορούσε να γίνει το Grexit;
Μέσω των τραπεζών. Δεν υπάρχει καμία νομική ή πολιτική διαδικασία για να «πετάξουν» την Ελλάδα εκτός ευρώ και η κυβέρνηση της Ελλάδας έχει επανειλημμένα δηλώσει ότι δεν πρόκειται να βγει εθελοντικά. Αυτό σημαίνει ότι μία έξοδος θα μποροούσε να συμβεί εάν η κατάσταση των τραπεζών είναι τόσο κακή που δεν υπάρχει άλλη λύση.
2) Πόσο χειρότερα μπορούν να γίνουν τα πράγματα;
Όχι και πολύ χειρότερα για να είμαστε ειλικρινείς. Οι ελληνικές τράπεζες δεν έχουν ρευστότητα, δεν μπορούν να μετατρέψουν τα περιουσιακά τους στοιχεία (κυρίως τα δάνεια) σε μετρητά, όπως απαιτούν οι περισσότεροι πιστωτές. Η μόνη οντότητα που παρείχε αυτή τη ρευστότητα, ήταν η Τράπεζα της Ελλάδος (ΤτΕ). Ωστόσο η ΕΚΤ έχει παγώσει τον μηχανισμό παροχής έκτακτης ρευστότητας.
Το αποτέλεσμα είναι οι τράπεζες να είναι κλειστές. Στην πραγματικότητα η Ελλάδα είναι με το ένα πόδι εκτός Ευρωζώνης. Οι Έλληνες στην πραγματικότητα πιστεύουν ότι το «νόμισμα» στους λογαριασμούς τους δεν είναι πραγματικά ευρώ.
3) Τι θα μπορούσε να το προκαλέσει;
Η ΕΚΤ. Η Κεντρική Τράπεζα θα μπορούσε να διακόψει τον ELA, καθώς έχει ήδη αφήσει να εννοηθεί ότι είναι άβολα με το ρίσκο του να παρέχει κεφάλαια στις ελληνικές τράπεζες. Εάν η «γραμμή ζωής» κοπεί, οι ελληνικές τράπεζες θα πρέπει να αποπληρώσουν τα δάνεια που έχουν λάβει. Δεν θα μπορέσουν να το πράξουν και θα καταρρεύσουν.
4) Τι θα συμβεί τότε;
Το τραπεζικό σύστημα θα χρειαστεί να αρχίσει να λειτουργεί και πάλι, μόνο και μόνο για να διασφαλιστεί η προμήθεια βασικών αγαθών και υπηρεσιών. . Η διακοπή αποδοχής των εγγυήσεων των ελληνικών τραπεζών θα διαλύσει την αξία τους, ενώ τα υπόλοιπα assets τους θα υποτιμηθούν. Ας μην ξεχνάμε ότι το μεγαλύτερο asset των ελληνικών τραπεζών είναι τα δάνεια που έχουν δώσει. Κατά τη διαδικασία της διάσωσης οι τράπεζες (ή όσες εξ αυτών επιλέχθηκαν να επιβιώσουν) θα πρέπει να ανακεφαλαιοποιηθούν.
5) Θα μπορούσε να γίνει αυτό με ευρώ;
Ναι θα μπορούσε να συμβεί αλλά θα χρειαζόταν τη βοήθεια της ΕΚΤ, καθώς πρόκειται για την μοναδική οντότητα που μπορεί να προσφέρει στήριξη σε ευρώ. Θα έπρεπε να επαναφέρει σε λειτουργία τη γραμμή ζωής και να δανείσει σε ευρώ τα νέα τραπεζικά ιδρύματα που θα δημιουργηθούν, προκειμένου να μπορούν να αντιμετωπίσουν τις νέες εκροές καταθέσεων. Οι τράπεζες θα πρέπει ή να αυξήσουν τα περιουσιακά τους στοιχεία σε ευρώ ή να μειώσουν το παθητικό τους . Ο μόνος που μπορεί να αυξήσει το ενεργητικό των τραπεζών είναι η ελληνική κυβέρνηση. Όμως αυτή δεν έχει ευρώ, έτσι θα χρειαζόταν βοήθεια από τους πιστωτές. Αυτό σημαίνει συμφωνία. Η εναλλακτική λύση είναι το Grexit.
6) Πως θα έμοιαζε αυτό;
Εάν η κυβέρνηση υιοθετούσε ένα νέο νόμισμα - θα το ονομάσουμε δραχμή-θα μπορούσε να χρησιμοποιηθεί για την ανακεφαλαιοποίηση των τραπεζών. Θα μπορούσε να τυπωθεί δραχμή η οποία θα χρησιμοποιηθεί για να αγοραστούν μετοχές στις νέες τράπεζες. Οι τράπεζες θα έχουν φρέσκα περιουσιακά στοιχεία: Δραχμές σε μετρητά. Η ΤτΕ θα μπορούσε να παρέχει ρευστότητα σε δραχμή: Θα μπορούσε να δανείσει όση δραχμή θα ήθελε στις νέες τράπεζες.
7) Ποια είναι η παγίδα;
Το οικονομικό σύστημα θα πρέπει να μετατραπεί σε δραχμές. Ως εκ τούτου οι καταθέτες που είχαν 10.000 ευρώ στους λογαριασμούς τους, ας πούμε ότι θα είχαν 10.000 δραχμές. Δεν είναι ένα «κούρεμα» από την άποψη των αριθμών, αλλά μια δραχμή θα άξιζε σίγουρα λιγότερο από ένα ευρώ.
8) Πώς θα μπορούσε ένα Grexit να επηρεάσει την υπόλοιπη Ευρωζώνη;
Είναι εξαιρετικά δύσκολο για να το πούμε. Η Εκλάδα χρωστά πολλά χρήματα σε ευρώ απευθείας στους πιστωτές της. Η Ελλάδα θα δηλώσει αδυναμία αποπληρωμής σε αυτές τις υποχρεώσεις και είναι σίγουρο ότι θα πρέπει να τις αναδιαρθρώσει. Οφείλει επίσης 32 δισ. σε ιδιώτες κατόχους ομολόγων τα οποία θα επιδιώξει να αναδιαρθρώσει επίσης.
9) Τι θα γίνει με την ΕΚΤ;
Η ΕΚΤ όπως πιστεύουμε είναι πραγματικά το «Ευρωσύστημα». Η κατάρρευση των ελληνικών τραπεζών θα σήμαινε απώλεια 39 δισ. ευρώ που τους έχει δανείσει η ΕΚΤ. Ωστόσο ο δανεισμός είναι εγγυημένος από εξαιρετικά ασφαλή ομόλογα, οπότε το «Ευρωσύστημα» θα αντέξει.
Ένα πολύ ανοιχτό ερώτημα είναι τι συμβαίνει με τις λεγόμενες Target - 2 υποχρεώσεις που οφείλονται από την ΤτΕ προς την ΕΚΤ.
10) Τι είναι το Target-2;
Οι εμπορικές τράπεζες κάθε χώρας συνεργάζονται με την Κεντρική Τράπεζα. Όταν υπάρχει διακίνηση κεφαλαίων μεταξύ δύο τραπεζών διαφορετικών χωρών, οι κεντρικές τράπεζες αυτών των χωρών διαχειρίζονται τη συναλλαγή. Όλες αυτές οι συναλλαγές καταγράφονται σε ημερήσια βάση.
Την ίδια ώρα οι ισολογισμοί των εθνικών, κεντρικών τραπεζών είναι διαφορετικοί. Υπάρχουν κάποιοι που είναι πλεονασματικοί και κάποιο ελλειμματικοί. Στην περίπτωση της ΤτΕ ο ισολογισμός είναι ελλειμματικός, με «τρύπα» 100 δισ. ευρώ έως τον Μάιο του 2015. Αυτό το έλλειμμα είναι έλλειμμα του μηχανισμού Target-2. Η ΤτΕ μπορεί να «αρνηθεί» την ύπαρξη αυτής της «τρύπας» και φυσικά το «Ευρωσύστημα» θα χάσει τα συγκεκριμένα κεφάλαια. 

Τρίτη 7 Ιουλίου 2015

Για την ΕΚΤ η Βουλγαρία είναι “Ευρώπη”, η Ελλάδα όχι

   του Μ ….

Τα τελευταία 24ωρα οι οπαδοί της υποτέλειας στην ΕΕ επιχειρούν να πείσουν την κοινή γνώμη και τους εαυτούς τους ότι οι κλειστές τράπεζες είναι ευθύνη της ελληνικής κυβέρνησης και όχι της ΕΚΤ.
Εκτός, από τα παιδαριώδη, νομικίστικα επιχειρήματα του τύπου “η κυβέρνηση υπέγραψε τα capital controls και όχι η ΕΚΤ”, τα οποία βρήκαν ανταπόκριση μόνο για λίγες ώρες στα μεσημερινιανάδικα της ενημέρωσης, το δεύτερο ανάχωμα ήταν η άποψη ότι η ΕΚΤ δεν οφείλει να διατηρεί την παροχή ρευστότητας στην Ελλάδα.
Δυστυχώς για άλλη μια φορά οι οπαδοί του ΝΑΙ σε όλα διαψεύστηκαν πρώτα και κύρια από τα πλέον συντηρητικά και νεοφιλελεύθερα έντυπα και αναλυτές της Ευρώπης και της Αμερικής.
Όπως αποδεικνύει το περιοδικό Forbes, και το Bloomberg η ΕΚΤ επέτρεψε στη Βουλγαρία, η οποία δεν είναι μέλος της ευρωζώνης, να δανειστεί με τα επιτόκια που προβλέπονται για όλες τις χώρες μέλη της νομισματικής ένωσης, τα οποία όμως δεν ισχύουν για την Ελλάδα που είναι μέλος.
“Είναι δύσκολο να καταλάβουμε τι πλεονεκτήματα προσφέρει πλέον στην Ελλάδα η συμμετοχή της στην Ευρωζώνη” σχολιάζει η γνωστή δημοσιογράφος Frances Coppola επισημαίνοντας ότι η ΕΕ αντιμετωπίζει πλέον τη χώρα μας με χειρότερους όρους από όσες χώρες χρησιμοποιούν το ευρώ χωρίς να είναι μέλη της ευρωζώνης.
Η ίδια επισημαίνει ότι θα θεωρούνταν αδιανόητο για την κεντρική τράπεζα της Μεγάλης Βρετανίας να διακόψει τη ρευστότητα στις τράπεζες της Σκωτίας. Αντιθέτως η ΕΚΤ το κάνει και μάλιστα όχι για οικονομικούς λόγους αλλά για πολιτικούς. Η ευρωζώνη καταλήγει η Coppola είναι πλέον μια τραπεζική δικτατορία που ελέγχεται από τραπεζίτες.
Στο ίδιο μήκος κύματος και η Washington Post επισημαίνει με ειλικρινή έκπληξη ότι “η ΕΚΤ κάνει ότι μπορεί για να σώσει το ευρώ σε όλες τις χώρες εκτός από την Ελλάδα” και εξηγεί πως όχι μόνο μπορούσε να αποτρέψει τον τραπεζικό πανικό αλλά αποφάσισε να τον ενισχύσει με μοναδικό στόχο να μην επιτρέψει στην Ελλάδα να επιτύχει οποιαδήποτε συμφωνία.
“Δεν είναι η Ελλάδα αλλά η ΕΚΤ που επιχειρεί να κάψει τις γέφυρες της συνεννόησης” επισημαίνει και το zerohedge, που γνωρίζει όσο λίγοι τις βουλές των αγορών και των κεντρικών τραπεζών.
Αν λοιπόν η ΕΚΤ συνεχίσει την ίδια πορεία,  προκειμένου να επηρεάσει τις εσωτερικές πολιτικές εξελίξεις στην Ελλάδα, οδηγεί αναπόδραστα στην έξοδο της χώρας από την ευρωζώνη ή στην έκδοση ενός παράλληλου νομίσματος (αξίζει να διαβάσετε ολόκληρη την ανάλυση της Coppola που εξηγεί το σχετικό μηχανισμό).
Το επιχείρημα των οπαδών του ΝΑΙ, λοιπόν, καταρρέει ολοκληρωτικά. Η ΕΚΤ και το Βερολίνο δεν αντιμετωπίζουν πλέον την Ελλάδα μέλος της ευρωζώνης ενώ αντίθετα η κυβέρνηση μάχεται για να παραμείνει μέλος σε ένα κλαμπ τραπεζιτών που της προσφέρει μόνο προβλήματα και κανένα πλεονέκτημα. Οι οπαδοί του ΝΑΙ θυμίζουν τους ναζιστές της Χ.Α που ήθελαν να ενταχθούν σε σε δίκτυα Ευρωπαίων φασιστών αλλά δεν γίνονταν δεκτοί γιατί ήταν μαυριδεροί.
Όλοι αυτοί όμως μας αφήνουν ολοκληρωτικά αδιάφορους. Αυτό που μας ενδιαφέρει είναι η ελληνική κυβέρνηση να καταλάβει ότι για πρώτη φορά έχει τη δυνατότητα να εξηγήσει στον ελληνικό λαό τι σημαίνει έξοδος από το ευρώ και ποιοι είναι οι κίνδυνοι αλλά και οι τεράστιες προοπτικές που ανοίγονται μπροστά μας. Όχι φυσικά γιατί η επιστροφή σε εθνικό νόμισμα αποτελεί από μόνη της φιλολαϊκή κίνηση αλλά γιατί η παραμονή στην ευρωζώνη υπόσχεται μόνο συνεχείς εκβιασμούς χωρίς ανταλλάγματα. Μόνο έτσι μπορεί να μετουσιώσει την αξιοπρέπεια του δημοψηφίσματος σε πραγματική ελπίδα για το μέλλον και να μην καταρρεύσει  από τη δύναμη της λαϊκής ισχύος που η ίδια απελευθέρωσε σαν το τζίνι από το μπουκάλι.

Δευτέρα 6 Ιουλίου 2015

Σκληραίνει την στάση της η ΕΚΤ!


Αμετάβλητο στα επίπεδα της 26ης Ιουνίου άφησε το ανώτατο όριο δανεισμού μέσω του μηχανισμού Έκτακτης Ρευστότητας (ΕLA) η Ευρωπαϊκή Κεντρική Τράπεζα.

Ωστόσο το διοικητικό συμβούλιο της Τράπεζας απεφάσισε σήμερα στη διάρκεια τηλεδιάσκεψης να αναπροσαρμόσει το καθεστώς που ισχύει στις εγγυήσεις (collateral) που καταθέτουν οι ελληνικές τράπεζες προκειμένου να χρηματοδοτηθούν από το μηχανισμό.

Τούτο πρακτικά σημαίνει ότι η Ευρωπαϊκή Κεντρική Τράπεζα προχωρά σε αύξηση του κουρέματος στις εγγυήσεις με αποτέλεσμα να μειωθεί συνακόλουθα και το ποσό της ρευστότητας που δικαιούνται να αντλήσουν από το μηχανισμό οι ελληνικές τράπεζες.

Όπως αναφέρεται στην ανακοίνωση της Ευρωπαϊκής Κεντρικής Τράπεζας " Το Διοικητικό Συμβούλιο της Ευρωπαϊκής Κεντρικής Τράπεζας αποφάσισε σήμερα να διατηρήσει την παροχή επείγουσας παροχής ρευστότητας (ELA) στις ελληνικές τράπεζες στο επίπεδο της 26ης Ιουνίου 2015. Ο ELA μπορεί να παρέχεται μόνο έναντι επαρκών εγγυήσεων.

Η οικονομική κατάσταση της Ελλάδος έχει επιπτώσεις στις ελληνικές τράπεζες, δεδομένου ότι οι εξασφαλίσεις που χρησιμοποιούν στο ELA βασίζεται σε σημαντικό βαθμό σε κρατικά ομόλογα.


Στο πλαίσιο αυτό, το Διοικητικό Συμβούλιο αποφάσισε σήμερα να προσαρμόσει τις περικοπές στις εξασφαλίσεις (κούρεμα των collaterals) που είναι αποδεκτές από την Τράπεζα της Ελλάδος για τον ELA.

Το Διοικητικό Συμβούλιο της ΕΚΤ παρακολουθεί στενά την κατάσταση στις χρηματοπιστωτικές αγορές και τις πιθανές επιπτώσεις για την κατεύθυνση της νομισματικής πολιτικής και για την ισορροπία των κινδύνων για τη σταθερότητα των τιμών στη ζώνη του ευρώ. Το Διοικητικό Συμβούλιο είναι αποφασισμένο να χρησιμοποιήσει όλα τα διαθέσιμα μέσα στο πλαίσιο της εντολής που έχει λάβει" .

Σημειώνεται ότι η ΕΚΤ δεν διευκρινίζει από πότε θα ισχύσει το νέο αυστηρότερο καθεστώς που αποφάσισε σήμερα. Επομένως δεν μπορεί να προσδιοριστεί το πότε θα αρχίσει να υπάρξει μεγαλύτερη πίεση στη ρευστότητα των ελληνικών τραπεζών.

Η ΕΚΤ κρατά σήμερα το κλειδί για τις τράπεζες


Στα χέρια της Ευρωπαϊκής Κεντρικής Τράπεζας βρίσκεται η επόμενη ημέρα των ελληνικών τραπεζών, οι οποίες έχουν επιτακτική ανάγκη από ρευστό προκειμένου να αντεπεξέλθουν στις αυξημένες αναλήψεις που γίνονται τις τελευταίες ώρες από τα ATMs.

Με ενδιαφέρον όμως αναμένεται σήμερα και η νέα Πράξη Νομοθετικού Περιεχομένου που θα προσδιορίζει τον οδηγό τραπεζικό χάρτη των επόμενων ημερών, ο οποίος σε σημεία-κλειδιά (π.χ. όριο ανάληψης) θα καθοριστεί από την στάση της ΕΚΤ. Όσο για τα σενάρια περί bail in, κουρέματος καταθέσεων, προς το παρόν δεν βρίσκονται στην πρώτη γραμμή καθώς η Αθήνα και οι εταίροι πιστωτές της βρίσκονται μπροστά σε νέο γύρο διαπραγματεύσεων.

Πρωινή συνεδρίαση

Πληροφορίες του Euro2day.gr αναφέρουν ότι ο πρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας Μάριο Ντράγκι δεν αναμένεται να τραβήξει την πρίζα της ρευστότητας περιμένοντας, όπως άλλωστε έχει πράξει από την προηγούμενη Τρίτη, τις αποφάσεις να τις λάβουν οι πολιτικοί. Τραπεζικές πηγές εκτιμούν ότι η ΕΚΤ θα δείξει υπομονή όχι όμως για πολύ, τουλάχιστον για δύο ημέρες.

Την ίδια στιγμή επισημαίνουν ότι το διοικητικό συμβούλιο της Ευρωπαϊκής Κεντρικής Τράπεζας αποτελείται από 19 κεντρικούς τραπεζίτες και αναμένεται κατά την σημερινή συνεδρίαση να ασκηθούν έντονες πιέσεις με κατεύθυνση η ΕΚΤ να προχωρήσει, τουλάχιστον, σε αύξηση του ποσοστού του haircut στα ενέχυρα των ελληνικών τραπεζών. Ωστόσο, οι πλέον ψύχραιμοι υποστηρίζουν πως ο Μάριο Ντράγκι θα περιμένει τις εξελίξεις στο Eurogroup και στην Σύνοδο Κορυφής των ηγετών της ευρωζώνης.

Μάχη για τα ATMs
Κι ενώ σήμερα το πρωί το συμβούλιο της Ευρωπαϊκής Κεντρικής Τράπεζας θα ασχοληθεί αποκλειστικά και μόνο με τις ελληνικές τράπεζες και θα εξετάσει το αίτημα που έχει υποβάλλει η Αθήνα για ρευστότητα 6 δισ. ευρώ μέσω του ELA, οι διοικήσεις των ελληνικών τραπεζών δίνουν μάχη με την... τροφοδότηση των ATMs.

Είναι ευρέως γνωστό στο κοινό ότι από χθες πολλά αυτόματα μηχανήματα ανάληψης έχουν στερέψει και τις τελευταίες ώρες έγινε προσπάθεια ανατροφοδότησης ορισμένων εξ αυτών.

Τραπεζικές πηγές αναφέρουν στο Euro2day.gr ότι τις επόμενες ώρες θα υπάρξουν κάποια ATMs τα οποία δεν θα τροφοδοτηθούν προκειμένου να εξυπηρετηθούν σημεία με μεγαλύτερη επισκεψιμότητα.

Η κατάσταση διαφέρει ανά τράπεζα ανάλογα με το ρευστό που διαθέτουν. Το μέγα ζήτημα της ρευστότητας έχει θίξει και η πρόεδρος της Ελληνικής Ένωσης Τραπεζών και της Εθνικής Τράπεζας Λούκα Κατσέλη, η οποία υπογράμμισε ότι το ρευστό αρκεί έως την λήξη της τραπεζικής αργίας, δηλαδή μέχρι σήμερα το βράδυ.

Κίνδυνος μείωσης του ορίου ανάληψης
Αφού λοιπόν ολοκληρωθεί η κρίσιμη συνεδρίαση της ΕΚΤ, σήμερα το πρωί, αμέσως μετά στην Αθήνα η κυβέρνηση θα εκδώσει νέα Πράξη Νομοθετικού Περιεχομένου, στην οποία σύμφωνα με πληροφορίες θα καθορίζονται τα νέα χρονικά όρια της τραπεζικής αργίας, καθώς όλα συνηγορούν ότι οι τράπεζες είναι αδύνατον να ανοίξουν αύριο όπως προέβλεπε η ΠΝΠ της προηγούμενης Κυριακής.

Στο ερώτημα αν στην νέα Πράξη Νομοθετικού Περιεχομένου θα αλλάξει το όριο ανάληψης μετρητών από τα ΑΤΜs και θα περιορισθεί στα 20 ευρώ, όπως αναφέρουν οι πληροφορίες, υψηλόβαθμα τραπεζικά στελέχη απαντούν: «Όλα θα εξαρτηθούν από την απόφαση του Μάριο Ντράγκι». 

Απάντηση που αφήνει ορθάνοιχτο το ενδεχόμενο μείωσης του ημερήσιου ορίου στα capital controls χαμηλότερα από τα 60 ευρώ κοντά στα 20 ευρώ, προκειμένου να αντέξουν οι τράπεζες για τις επόμενες μία με δύο ημέρες έως ότου διαφανεί το κλίμα στις συναντήσεις τόσο των υπουργών της ευρωζώνης όσο και των ηγετών.

ΠΗΓΗ: Euro2day

Σάββατο 4 Ιουλίου 2015

Η Ευρωπαϊκή επιτροπή παίζει παιχνίδι με τις τράπεζες


από τον Μ ...


Το ντοκουμέντο αποτελεί έγγραφο του εσωτερικού συστήματος  της Ευρωπαϊκής Επιτροπής, το οποίο έφτασε στα χέρια μας από τις Βρυξέλλες. Το μήνυμα προωθήθηκε προς το Helpdesk της DG-BUGD (Γενική Διεύθυνση Προϋπολογισμού) της Ευρωπαϊκής Επιτροπής και με αυτό δίνονται οδηγίες για τις πληρωμές προς τους τραπεζικούς λογαριασμούς της Ελλάδας.
 
Πιο συγκεκριμένα, στο μήνυμα αναφέρεται ότι όσον αφορά «τη διαχείριση, και σχετικά με την εκτέλεση των πληρωμών, το γραφείο μας προτείνει με έμφαση να γίνει πρώτα επικοινωνία με τους δικαιούχους πριν εκτελεστεί οποιαδήποτε πληρωμή», ενώ προσθέτει ότι «για τις πληρωμές που έχουν εγκριθεί πάνω από τις 50.000€ θα υπάρξει προσωρινή αναστολή και οι υπηρεσίες θα πρέπει να επιβεβαιώσουν πριν τις εκτελέσουν».
 
Ακόμα πιο σοκαριστικό πάντως είναι ότι σύμφωνα με αυτό το ενημερωτικό σημείωμα το λογιστήριο της Ευρωπαϊκής Επιτροπής εγκρίνει την καταβολή των ποσών σε «άλλους τραπεζικούς λογαριασμούς», δηλαδή εκτός Ελλάδας. Πρόκειται για πρωτοφανή ενίσχυση της φοροαποφυγής, αφού η Ε.Ε. δείχνει διατεθειμένη να δώσει χρήματα του ΕΣΠΑ και πληρωμές σε τράπεζες του εξωτερικού. 
Η Ευρωπαϊκή Επιτροπή λοιπόν, την ίδια ώρα που υποτίθεται ότι ανησυχεί για τη ρευστότητα των ελληνικών τραπεζών, στερεί εκατομμύρια ευρώ που θα εξυπηρετούσαν εκατομμύρια πολίτες, οι οποίοι αναγκάζονται από την απόφασή της ΕΚΤ να στέκονται στις ουρές για να πάρουν 50€ την ημέρα.
 
Όσον αφορά το όριο των 50.000€ που αναγράφεται στο μήνυμα, η φημολογία για κούρεμα των ελληνικών καταθέσεων μας κάνει να αναρωτιόμαστε αν έχει καμία σημασία τελικά το ΝΑΙ αυτή την Κυριακή. Γιατί, όπως αποκαλύψαμε και για την Κύπρο, η πολιτική βούληση των λαών δεν έχει σημασία για τους τεχνοκράτες που υπολογίζουν μόνο αριθμούς, αγνοώντας τις ζωές και το επίπεδο διαβίωσης των πολιτών.


http://www.thepressproject.gr/photos/dfas1435953406.jpg


«Κούρεμα καταθέσεων»: Πόσο θα είναι και πως μπορεί να αποφευχθεί


GREEK MONEY BANKS

Η πολύμηνη αβεβαιότητα για την έκβαση της διαπραγμάτευσης και οι συνθήκες ασφυξίας που βιώνει η ελληνική οικονομία όντας χωρίς χρηματοδότηση από τον Αύγουστο 2014 ανάγκασε τους καταθέτες των ελληνικών τραπεζών να προβούν σε μαζικές εκροές κεφαλαίων. Ως συνέπεια, τους τελευταίους 6 μήνες συντελέστηκε φυγή καταθέσεων ύψους 42 δισ. ευρώ (από 164 δισ. ευρώ το Δεκέμβριο 2014 σε 122 δισ. ευρώ σήμερα). Η μείωση αύτή αντιμετωπίστηκε μέχρι την προηγούμενη εβδομάδα εξ' ολοκλήρου μέσω της χρηματοδότησης από το μηχανισμό ELA (Emergency Liquidity Assistance) της ΕΚΤ, ο οποίος στο διάστημα αυτό αυξήθηκε κατά 29 δισ. ευρώ (από 60 δισ. ευρώ σε 89 δι. ευρώ). Η απόφαση για μη περαιτέρω αύξηση του ορίου του ELA στις 2 τελευταίες συνεδριάσεις της ΕΚΤ, λόγω της λήξης του 2ου προγράμματος διάσωσης, οδήγησε τελικά και στο κλείσιμο των τραπεζών, οι οποίες αδυνατούσαν να ελέγξουν την «αιμορραγία» κεφαλαίων. Για τη χρηματοδότηση από τον ELA έχουν δοθεί ως ενέχυρα όλοι οι πιστοληπτικά αποδεκτοί τίτλοι που έχουν στην κατοχή τους οι ελληνικές τράπεζες, συνολικού υψους €125 δισ. ευρώ.
Η Ελλάδα σήμερα βρίσκεται στην κόψη του ξυραφιού. Ανά πάσα στιγμή μπορεί να τεθεί σε καθεστώς χρεοκοπίας λόγω της αδυναμίας αποπληρωμής των δόσεων ύψους 1,5 δισ. ευρώ προς το ΔΝΤ στις 30/6, οι οποίες προς το παρόν και μέχρι τα τέλη Ιουλίου κρίνονται απλώς ληξιπρόθεσμες. Δεν πρέπει επίσης να ξεχνάμε ότι στις 20/7 λήγουν ομόλογα ύψους 3,5 δισ. ευρώ που κρατάει στην κατοχή της η ΕΚΤ. Η χώρα αυτή τη στιγμή δεν έχει πουθενά πρόσβαση χρηματοδότησης, δεδομένου ότι τα επιτόκια των αγορών βρίσκονται σε δυσθεώρητα ύψη, ενώ τα χρήματα από το ΤΧΣ και την τελευταία δόση του προγράμματος δεν είναι πια διαθέσιμα.
Αν μέχρι τις 20/7 δεν επιτευχθεί συμφωνία με τους πιστωτές τότε κινδυνεύουμε με διπλή χρεοκοπία ("cross default"). Σε αυτό το σενάριο θα συμβούν τα εξής: 1) ο έλεγχος των 4 συστημικών τραπεζών περνάει από το κράτος (το οποίο κατέχει σήμερα την πλειοψηφία των μετοχών με μέσο όρο 55%) στην ΕΚΤ, καθώς οι μετοχές έχουν δοθεί ως εγγύηση των δανείων, 2) οι 4 τράπεζες αναγκάζονται να απεμπολήσουν τις επενδύσεις τους σε 7 χώρες του εξωτερικού, ένα δίκτυο δηλαδή 2,700 καταστημάτων με 70 δισ. ευρώ ενεργητικό, και 3) οι τίτλοι που έχουν δοθεί ως ενέχυρα για τη χρηματοδότηση από τον ELA κρίνονται ως μη φερέγγυοι και απαιτείται η απομείωση της αξίας τους. Από τη στιγμή που ο ELA θα προβεί σε «κούρεμα» της αξίας των ενεχύρων το κενό που θα προκύψει θα πρέπει να καλυφθεί μέσω του «κουρέματος» των καταθέσεων.
Παρότι τυπικά μέχρι τις 31/12/15 το ελληνικό δημόσιο εγγυάται τις καταθέσεις έως 100 χιλ. ευρώ, εν τούτοις τα χρήματα που είναι διαθέσιμα για αυτή την περίπτωση δεν ξεπερνούν τα 2 δισ. Ως εκ τούτου, αν γίνει «κούρεμα», αυτό θα είναι από το πρώτο ευρώ κατάθεσης.

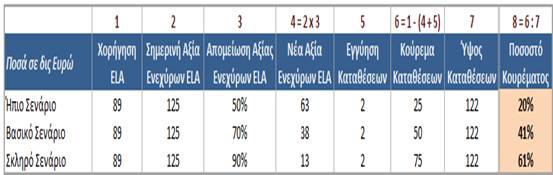
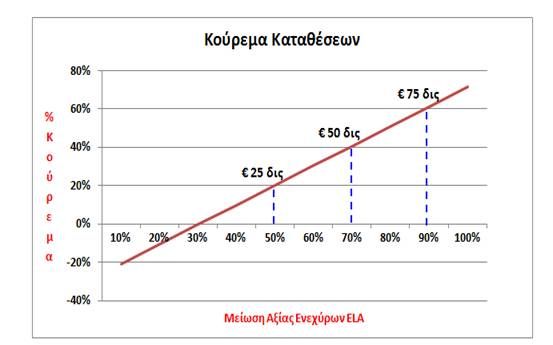
Ο παρακάτω πίνακας και το γράφημα δείχνουν το μέγεθος του κουρέματος των καταθέσεων με βάση 3 σενάρια: απομείωση αξίας ενεχύρων κατά 1) 50%, 2) 70%, 3) 90%.

2015-07-03-1435915080-3655880-image001.jpg

2015-07-03-1435915221-2656807-image002.jpg

Βλέπουμε ότι στην 1η περίπτωση το κούρεμα των καταθέσεων είναι 20% (25 δισ. ευρώ), στην 2η 41% (50 δισ. ευρώ) και στην 3η 61% (75 δισ. ευρώ).

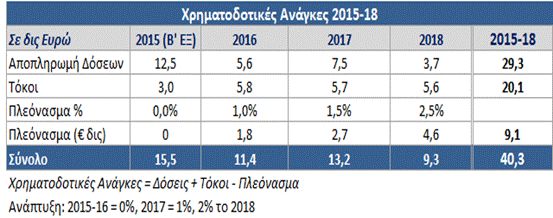
Ο τρόπος που επιλέγεται να αποφευχθεί το «κούρεμα» των καταθέσεων από τις πολιτικές ηγεσίες - και της κυβέρνησης, σύμφωνα με τις δηλώσεις των στελεχών της - είναι η συνέχιση της χρηματοδότησης από τον ELA. Για να γίνει αυτό θα πρέπει το αργότερο μέχρι τις 20/7 να επιτευχθεί συμφωνία με τους δανειστές. Η επίτευξη όμως μιας συμφωνίας είναι ένα δύσκολο εγχείρημα διότι: 1) αφού το 2ο πρόγραμμα έληξε θα πρόκειται πλέον ξεκάθαρα για 3ο μνημόνιο, που θα καλύψει τις χρηματοδοτικές ανάγκες της χώρας για 3,5 χρόνια μέχρι και το 2018, συνολικού ύψους 40 δισ. ευρώ (βλ. πίνακα).

2015-07-03-1435916314-3751097-image003.jpg

2) Λόγω της καθίζησης της οικονομίας από το κλείσιμο των τραπεζών τα απαιτητά μέτρα θα είναι πιο σκληρά από αυτά που είναι υπό διαπραγμάτευση και ξεπερνούν τα 8 δισ. ευρώ, και 3) θα πρέπει να συμφωνηθούν σε διάστημα λίγων ημερών, να ψηφιστούν από την παρούσα βουλή, αλλά και να εγκριθούν από τα ευρωπαϊκα κοινοβούλια και το ΔΝΤ. Αν αναλογιστούμε ότι η τελευταία αξιολόγηση του 2ου προγράμματος δεν έκλεισε τελικώς ούτε μετά από επίπονες 9μηνες διαπραγματεύσεις, οδηγώντας σε πτώση της προηγούμενης κυβέρνησης και τώρα σε δημοψήφισμα, γίνεται κατανοητός ο μεγάλος βαθμός δυσκολίας αυτής της περίπτωσης.

Εκτός αν ο λαός και οι πολίτες - όχι με αυτό το δημοψήφισμα - με τους αγώνες του διαμορφώσει μια άλλη προοπτική ...